 -

Việc giá chứng chỉ CBAM quý III/2026 tăng lên 82,32 EUR/tCO₂e là diễn biến đáng chú ý đối với các ngành hàng xuất khẩu chịu tác động từ chính sách carbon của EU. Trong giai đoạn CBAM chính thức phát sinh nghĩa vụ tài chính, năng lực đo lường, quản lý và xác minh phát thải sẽ ngày càng gắn chặt với chi phí thương mại và khả năng cạnh tranh của doanh nghiệp.
1. Cập nhật giá chứng chỉ CBAM áp dụng Quý 3/2026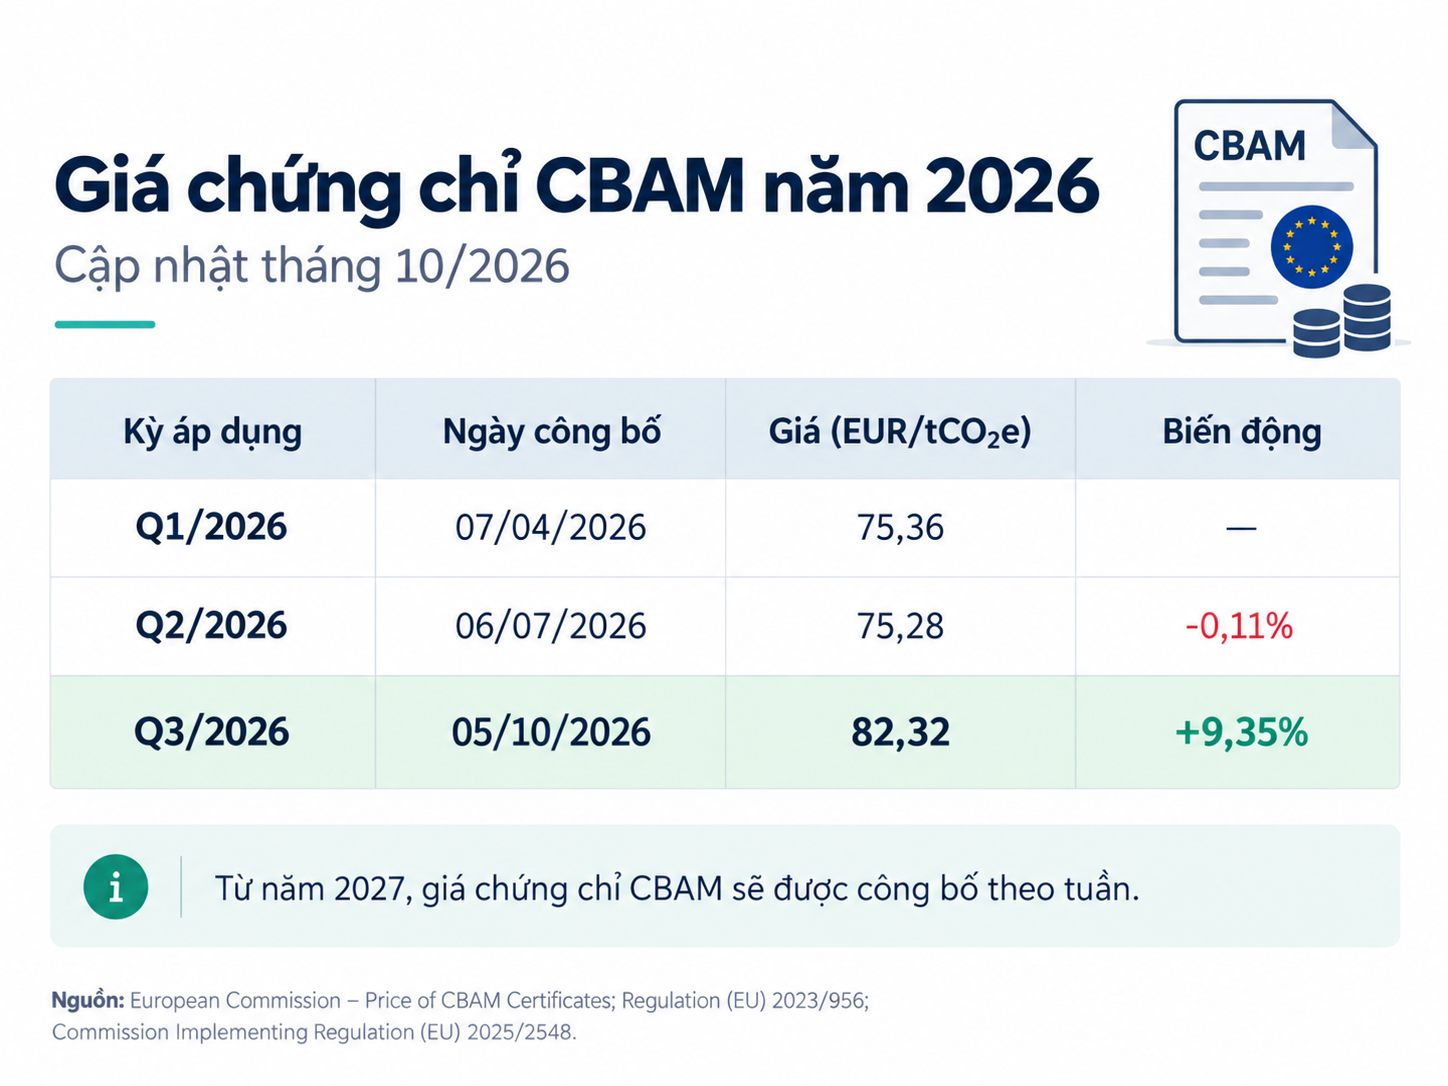
Giá chứng chỉ CBAM quý III/2026 được công bố ngày 05/10/2026, áp dụng để xác định nghĩa vụ liên quan đến phát thải hàm chứa trong hàng hóa nhập khẩu vào EU từ ngày 01/07 đến ngày 30/09/2026. Giá chứng chỉ quý IV/2026 dự kiến được công bố vào ngày 04/01/2027.
Trong năm 2026, giá chứng chỉ CBAM được xác định theo mức giá bình quân hàng quý của quyền phát thải thuộc Hệ thống mua bán phát thải EU (EU ETS). Từ năm 2027, cơ chế xác định giá chuyển sang bình quân theo tuần, qua đó làm tăng yêu cầu theo dõi biến động giá carbon trong quản trị chi phí nhập khẩu.
2. CBAM là gì và nghĩa vụ tài chính được áp dụng như thế nào?
CBAM (Carbon Border Adjustment Mechanism) là Cơ chế điều chỉnh biên giới carbon của Liên minh châu Âu, được thiết lập theo Quy định (EU) 2023/956. Cơ chế này nhằm điều chỉnh chênh lệch chi phí carbon giữa hàng hóa sản xuất trong EU và hàng hóa nhập khẩu, đồng thời hạn chế nguy cơ dịch chuyển phát thải carbon ra ngoài EU.
Sau giai đoạn chuyển tiếp 2023–2025, CBAM chính thức bước vào giai đoạn áp dụng nghĩa vụ từ ngày 01/01/2026. Theo quy định hiện hành, nhà nhập khẩu EU có trách nhiệm kê khai lượng phát thải hàm chứa trong hàng hóa thuộc phạm vi điều chỉnh và giao nộp số chứng chỉ CBAM tương ứng.
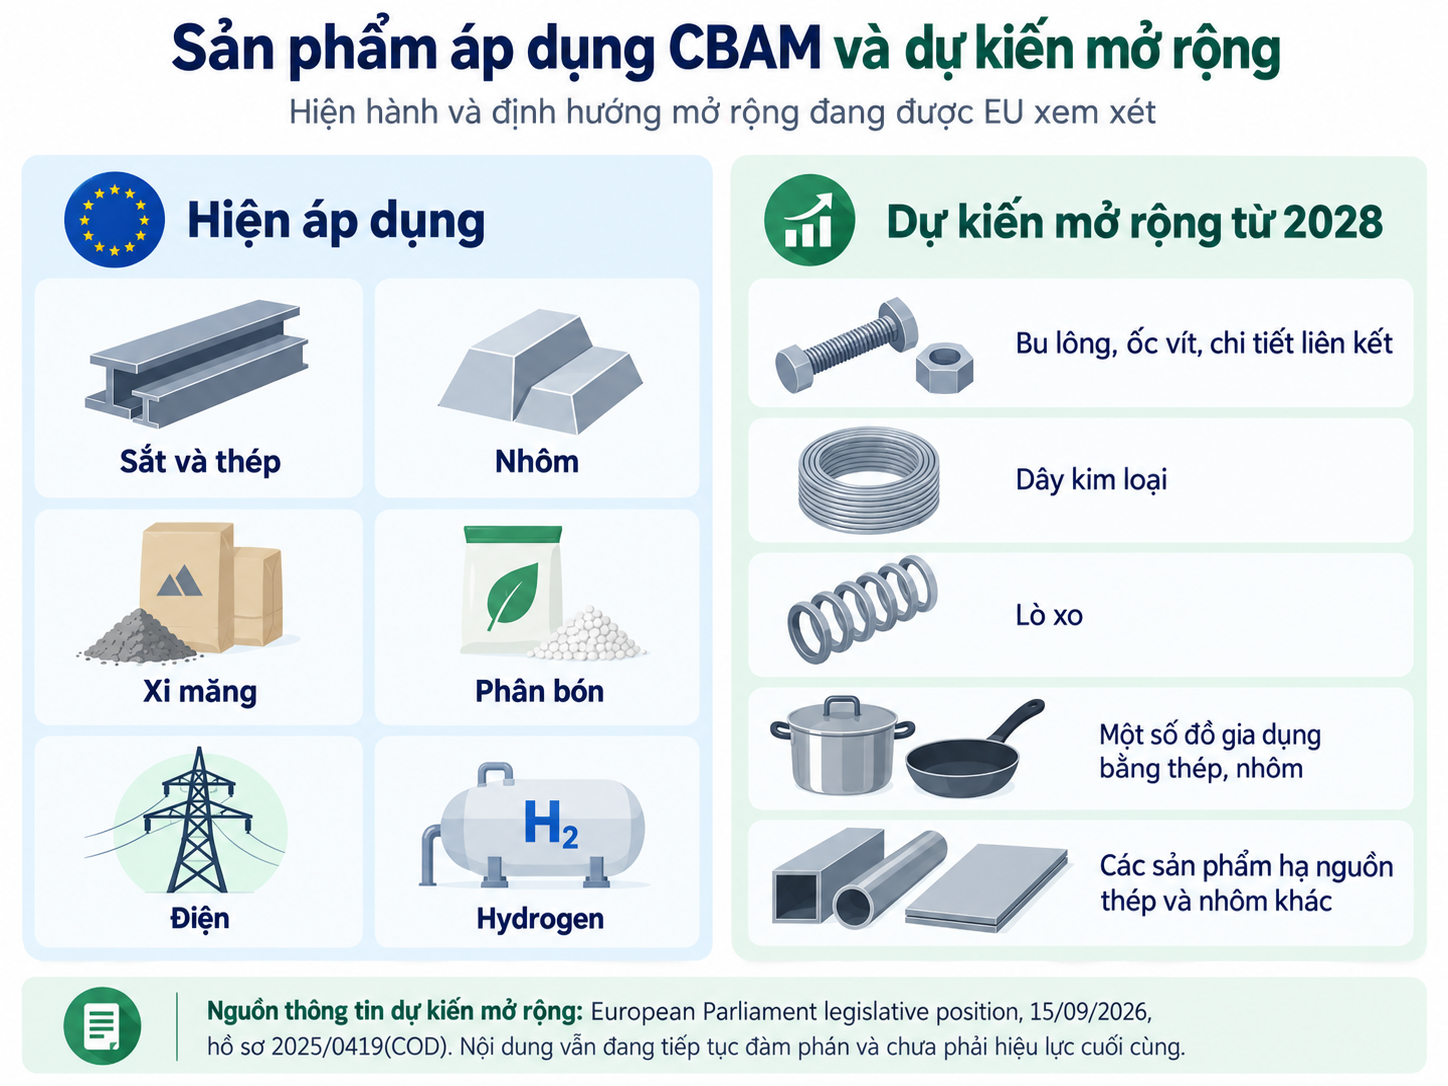
Các nhóm hàng hóa hiện thuộc phạm vi CBAM bao gồm sắt thép, nhôm, xi măng, phân bón, điện và hydrogen. Việc xác định phạm vi áp dụng được thực hiện theo mã hàng hóa CN của EU.
Một số mốc thời gian quan trọng trong lộ trình áp dụng CBAM:
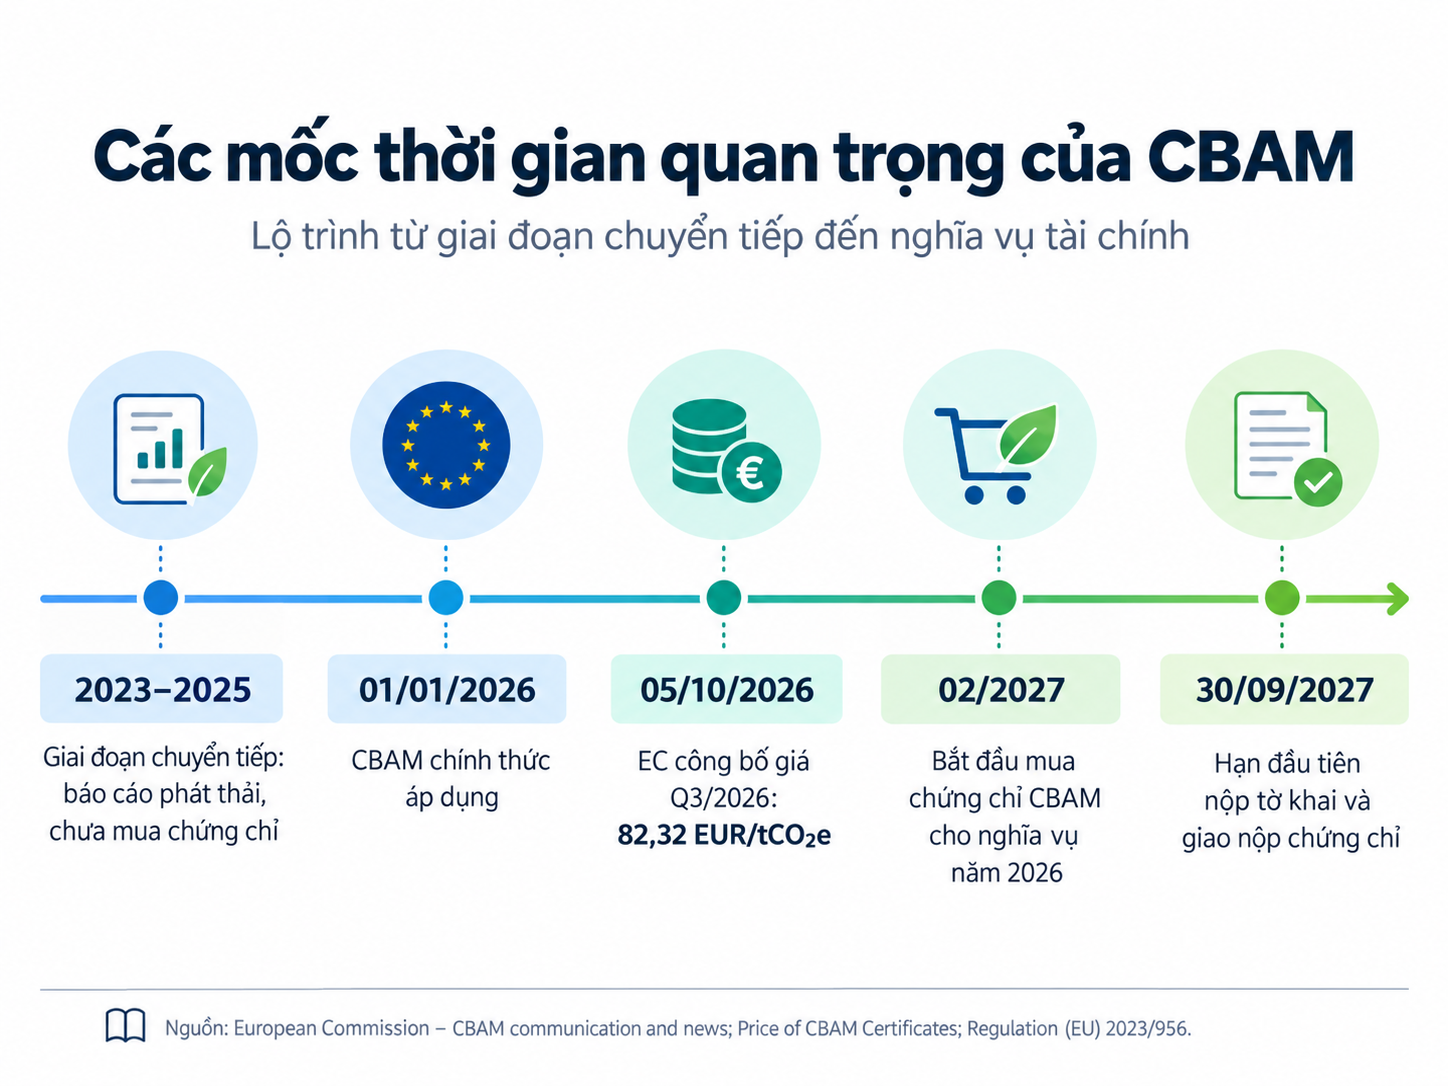
Như vậy, nghĩa vụ CBAM được tính từ ngày 01/01/2026, nhưng việc mua và giao nộp chứng chỉ được thực hiện trong năm 2027. Điều này có nghĩa là hàng hóa nhập khẩu vào EU trong năm 2026 đã thuộc diện tính chi phí carbon, dù nhà nhập khẩu chưa phải mua chứng chỉ ngay tại thời điểm nhập khẩu.
3. Giá chứng chỉ CBAM ảnh hưởng như thế nào đến chi phí xuất khẩu?
Giá chứng chỉ CBAM là một trong các yếu tố quyết định chi phí carbon của hàng hóa nhập khẩu vào EU. Tuy nhiên, chi phí CBAM không được tính đơn thuần bằng tổng phát thải của sản phẩm nhân với giá chứng chỉ công bố.
Số chứng chỉ phải giao nộp được xác định trên cơ sở lượng phát thải hàm chứa của hàng hóa theo phương pháp CBAM, có xét đến các điều chỉnh về phân bổ miễn phí trong EU ETS và khoản khấu trừ giá carbon đã thực trả tại quốc gia xuất xứ khi đáp ứng điều kiện pháp lý.
Về nguyên tắc:
Chi phí CBAM = Số chứng chỉ CBAM phải giao nộp × Giá chứng chỉ tương ứng.
Đối với doanh nghiệp Việt Nam, nhà nhập khẩu EU là chủ thể trực tiếp thực hiện nghĩa vụ pháp lý CBAM. Tuy nhiên, chi phí có thể được phân bổ trở lại cho nhà sản xuất, nhà xuất khẩu thông qua cơ chế định giá, đàm phán thương mại và điều khoản hợp đồng.
Do đó, việc xác định chính xác phát thải hàm chứa không chỉ phục vụ mục tiêu tuân thủ mà còn có ý nghĩa trong kiểm soát chi phí và duy trì năng lực cạnh tranh tại thị trường EU.
4. Những cập nhật chính sách CBAM cần lưu ý trong năm 2026
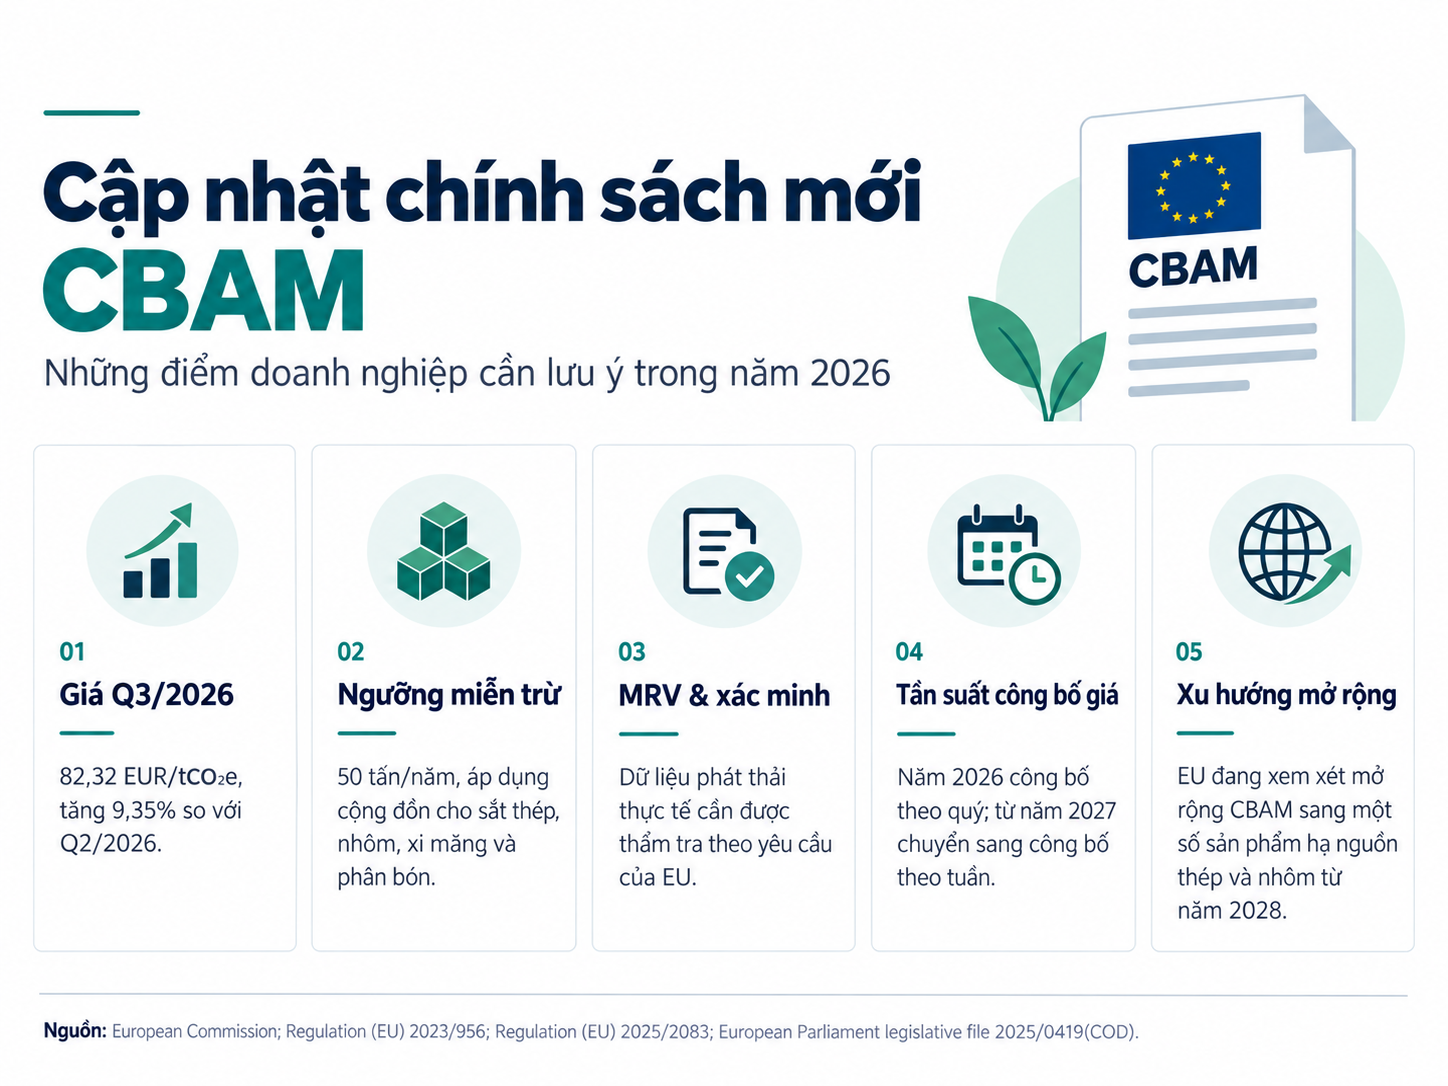
Bên cạnh diễn biến giá chứng chỉ, khung pháp lý CBAM tiếp tục được hoàn thiện theo hướng đơn giản hóa thủ tục, tăng cường kiểm soát dữ liệu phát thải và xem xét mở rộng phạm vi điều chỉnh.
Ngưỡng miễn trừ 50 tấn/năm: Theo Quy định (EU) 2025/2083, ngưỡng miễn trừ được áp dụng đối với tổng khối lượng hàng hóa liên quan thuộc bốn nhóm sắt thép, nhôm, xi măng và phân bón do một nhà nhập khẩu nhập vào EU trong năm. Ngưỡng này không áp dụng cho điện và hydrogen. Khi vượt ngưỡng, nghĩa vụ CBAM được xác định đối với toàn bộ lượng hàng hóa thuộc phạm vi điều chỉnh, không chỉ phần vượt 50 tấn.
Tăng cường xác minh dữ liệu phát thải: Doanh nghiệp có thể sử dụng dữ liệu phát thải thực tế hoặc giá trị mặc định theo quy định. Việc sử dụng dữ liệu thực tế trong kê khai chính thức đòi hỏi đáp ứng yêu cầu thẩm tra tương ứng của EU, đặt ra nhu cầu xây dựng hệ thống đo lường, báo cáo và thẩm tra phát thải (MRV) đáng tin cậy.
Đề xuất mở rộng phạm vi CBAM từ năm 2028: EU đang xem xét bổ sung một số sản phẩm chế biến sâu có hàm lượng thép và nhôm cao, bao gồm các sản phẩm cơ khí, chi tiết liên kết và sản phẩm kim loại thành phẩm. Đây vẫn là định hướng lập pháp cần hoàn tất thủ tục trước khi chính thức áp dụng.
Những thay đổi này cho thấy CBAM đang từng bước trở thành một yêu cầu quản trị carbon xuyên suốt chuỗi cung ứng, thay vì chỉ là thủ tục kê khai tại khâu nhập khẩu.
5. Doanh nghiệp Việt Nam cần chuẩn bị gì trước biến động giá CBAM?
Trong bối cảnh giá chứng chỉ CBAM có thể biến động theo thị trường EU ETS, doanh nghiệp xuất khẩu cần chủ động tích hợp yếu tố carbon vào hoạt động quản trị sản xuất và thương mại.
Trước hết, doanh nghiệp cần rà soát mã hàng hóa xuất khẩu để xác định phạm vi áp dụng CBAM; thiết lập hệ thống thu thập dữ liệu về nguyên liệu, nhiên liệu, năng lượng và sản lượng; đồng thời tính toán phát thải hàm chứa theo phương pháp phù hợp với quy định của EU.
Bên cạnh đó, việc chuẩn bị dữ liệu phục vụ thẩm tra độc lập, đánh giá các phương án giảm phát thải và phối hợp với khách hàng EU trong quá trình kê khai sẽ giúp doanh nghiệp kiểm soát rủi ro tuân thủ, hạn chế bất lợi về chi phí và nâng cao tính minh bạch của chuỗi cung ứng.
Vì vậy, doanh nghiệp Việt Nam cần tiếp cận CBAM không chỉ dưới góc độ tuân thủ pháp lý, mà còn như một cấu phần của chiến lược quản trị carbon, chuyển đổi xanh và phát triển bền vững trong dài hạn.
LIÊN HỆ TƯ VẤN VÀ BÁO GIÁ CBAM
Kết nối với AHEAD để được tư vấn về CBAM và các giải pháp quản lý phát thải.
Ms. Tuyết Anh (Annie)
Hotline/Zalo: 03 999 07801
0919442077
Zalo: https://zalo.me/0399907801
Email: tuyetanh.le@ahead.com.vn
Nguồn tham khảo
[1] European Commission (2026). Price of CBAM Certificates. Directorate-General for Taxation and Customs Union.
[2] European Commission (2026). CBAM Legislation and Guidance. Directorate-General for Taxation and Customs Union.
Bình luận: