 -

Khi yêu cầu về phát triển bền vững ngày càng gắn với đầu tư, tài chính và thương mại quốc tế, việc đánh giá một hoạt động kinh tế có đáp ứng các tiêu chí môi trường cần dựa trên những nguyên tắc và tiêu chí thống nhất.
EU Taxonomy là khung phân loại của Liên minh châu Âu (EU), được xây dựng nhằm xác định những hoạt động kinh tế có thể được xem là bền vững về môi trường theo các tiêu chí cụ thể. Khung này không phải là một tiêu chuẩn chứng nhận mà là cơ sở phân loại, đánh giá và minh bạch thông tin, đặc biệt trong lĩnh vực tài chính bền vững.
Đối với doanh nghiệp Việt Nam, EU Taxonomy không đồng nghĩa với một nghĩa vụ pháp lý áp dụng cho tất cả doanh nghiệp. Tuy nhiên, khung phân loại này có thể liên quan đến doanh nghiệp thông qua khách hàng, chuỗi cung ứng, nhà đầu tư hoặc các nguồn tài chính gắn với thị trường EU.
1. EU Taxonomy là gì và vì sao doanh nghiệp cần quan tâm?
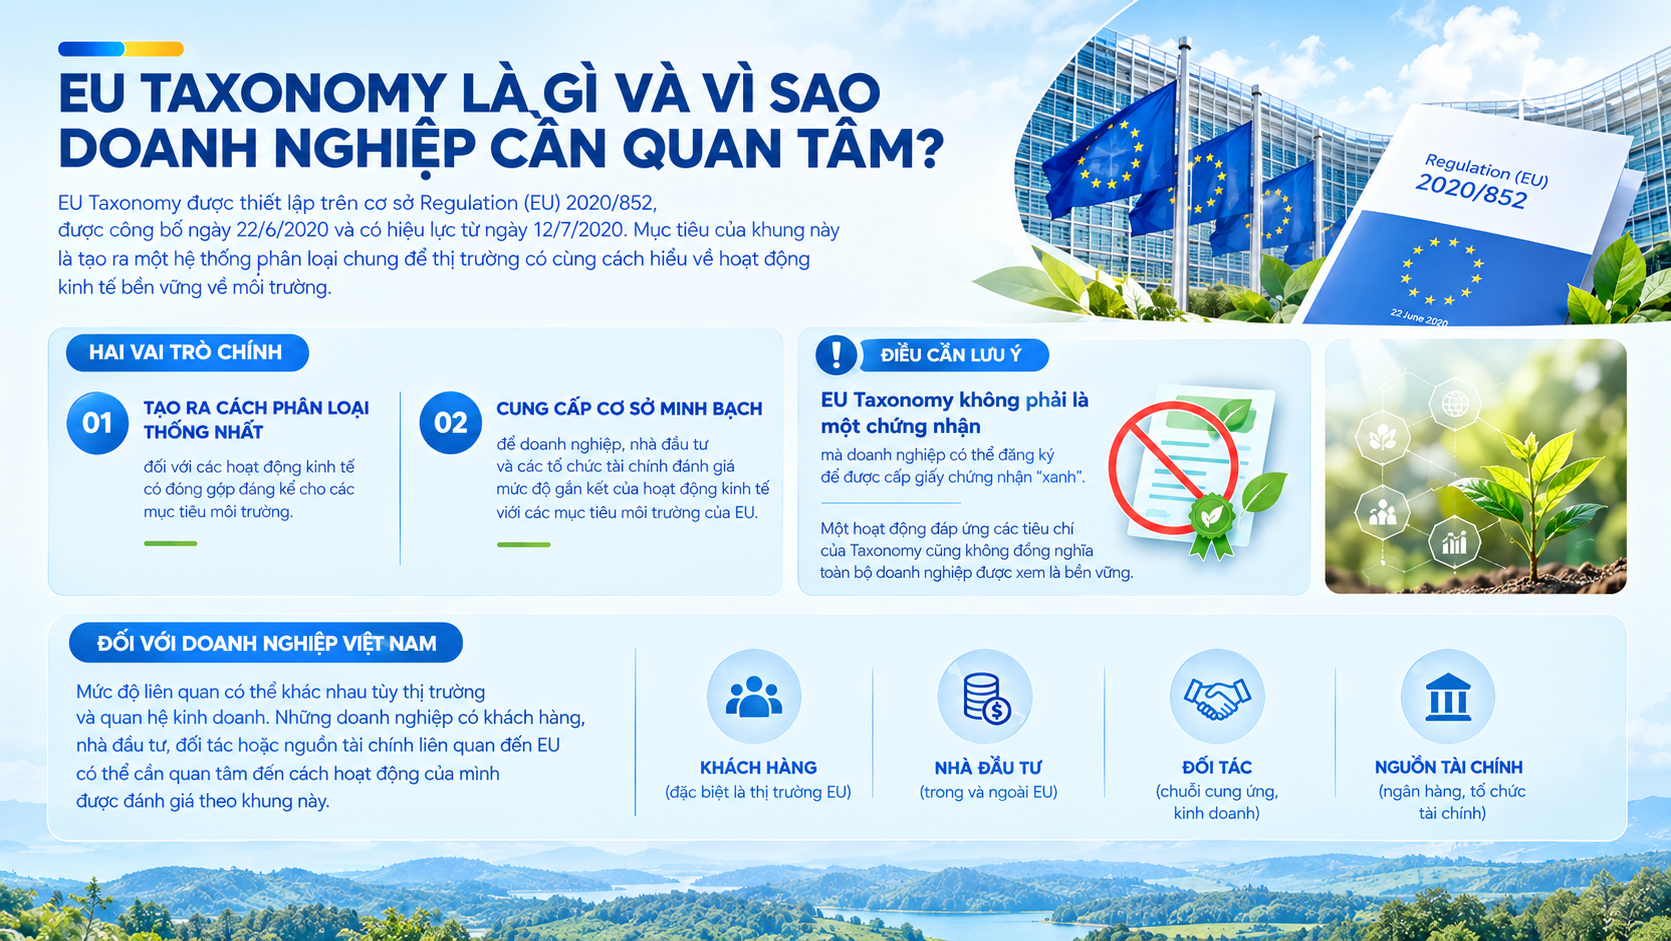
EU Taxonomy được thiết lập trên cơ sở Regulation (EU) 2020/852 (Taxonomy Regulation), được công bố ngày 22/6/2020 và có hiệu lực từ ngày 12/7/2020. Khung này tạo ra một hệ thống phân loại chung để thị trường có cùng cơ sở đánh giá mức độ bền vững về môi trường của các hoạt động kinh tế.
EU Taxonomy có hai vai trò chính:
▶ Thống nhất cách phân loại các hoạt động kinh tế có khả năng đóng góp đáng kể cho các mục tiêu môi trường.
▶ Tăng tính minh bạch của thông tin, hỗ trợ doanh nghiệp, nhà đầu tư và tổ chức tài chính đánh giá mức độ gắn kết của hoạt động kinh tế với các mục tiêu môi trường của EU.
EU Taxonomy được xây dựng chủ yếu để phục vụ hệ thống tài chính bền vững và các yêu cầu công bố thông tin có liên quan. Vì vậy, doanh nghiệp không thể đăng ký EU Taxonomy như một chương trình chứng nhận để nhận giấy chứng nhận “xanh”. Việc một hoạt động đáp ứng các tiêu chí của khung này cũng không đồng nghĩa toàn bộ doanh nghiệp đã được xác định là bền vững.
Mức độ liên quan đối với doanh nghiệp Việt Nam phụ thuộc vào thị trường, quan hệ kinh doanh và phạm vi quy định áp dụng. Những doanh nghiệp có khách hàng, đối tác, nhà đầu tư hoặc nguồn vốn liên quan đến EU nên tìm hiểu cách hoạt động kinh tế được đánh giá theo khung phân loại này.
2. EU Taxonomy phân loại một hoạt động kinh tế như thế nào?
Để hiểu cách EU Taxonomy vận hành, cần phân biệt hai khái niệm: Taxonomy-eligible và Taxonomy-aligned. Đây là hai trạng thái khác nhau, không thể sử dụng thay thế cho nhau.
2.1. Taxonomy-eligible là gì?
Taxonomy-eligible dùng để chỉ hoạt động kinh tế thuộc phạm vi các hoạt động được EU Taxonomy đề cập và có thể được đối chiếu với những tiêu chí kỹ thuật tương ứng.
Đây là bước xác định phạm vi ban đầu. Một hoạt động thuộc danh mục Taxonomy chưa có nghĩa hoạt động đó đã đáp ứng các yêu cầu để được xem là bền vững về môi trường.
2.2. Taxonomy-aligned là gì?
Taxonomy-aligned dùng để chỉ hoạt động kinh tế đáp ứng các điều kiện để được xác định là bền vững về môi trường theo EU Taxonomy.
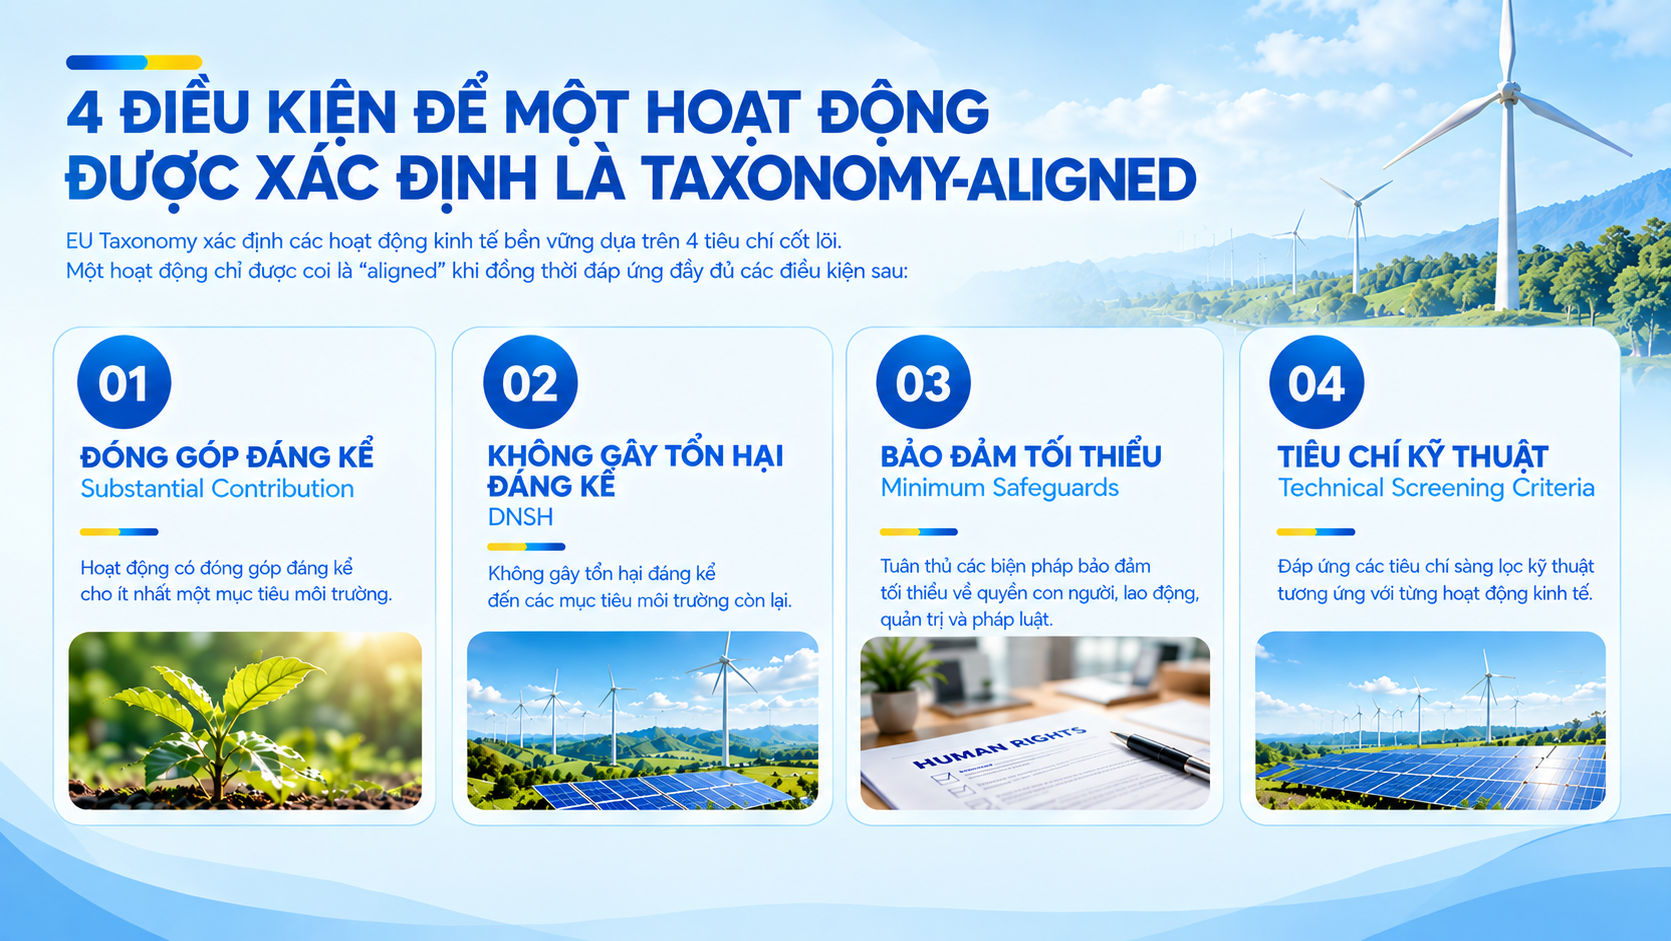
Theo Article 3 của Regulation (EU) 2020/852, hoạt động cần đáp ứng đồng thời các yêu cầu về đóng góp đáng kể cho ít nhất một mục tiêu môi trường, không gây tổn hại đáng kể đến các mục tiêu còn lại, tuân thủ các biện pháp bảo đảm tối thiểu và đáp ứng các tiêu chí sàng lọc kỹ thuật tương ứng.
Do đó, một hoạt động có thể Taxonomy-eligible nhưng chưa Taxonomy-aligned. Doanh nghiệp cần xác định đúng phạm vi hoạt động và đối chiếu các tiêu chí liên quan trước khi đưa ra kết luận về mức độ phù hợp.
3. Sáu mục tiêu môi trường của EU Taxonomy
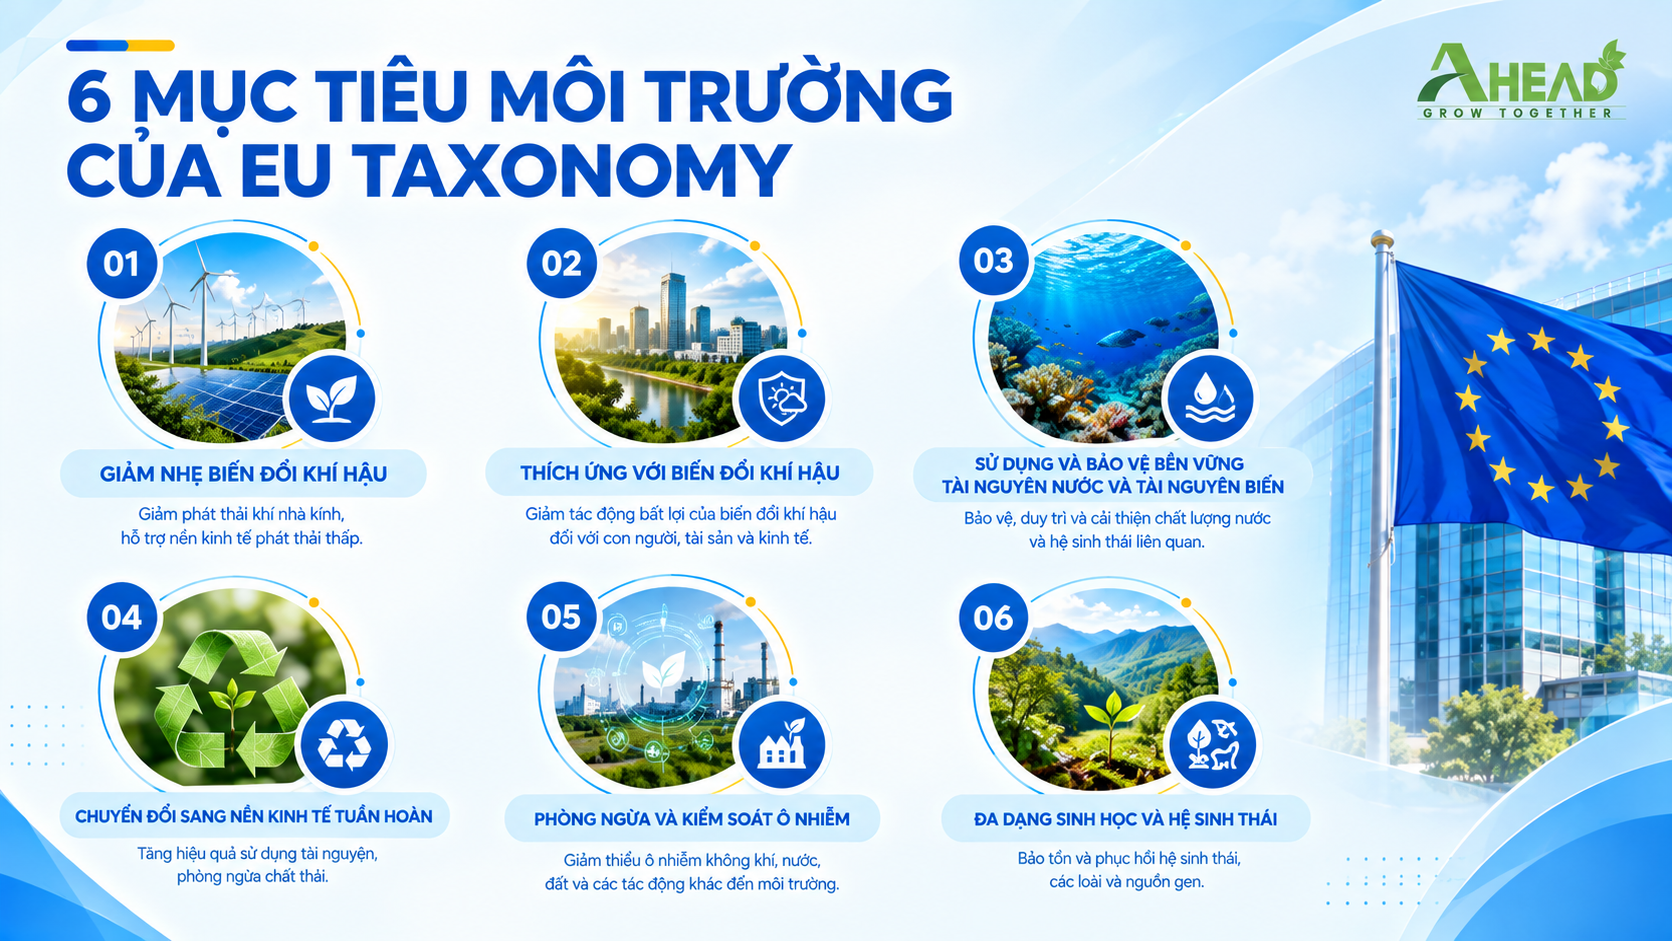
Theo Article 9 của Taxonomy Regulation, EU Taxonomy được xây dựng xoay quanh sáu mục tiêu môi trường:
|
Mục tiêu môi trường |
Nội dung chính |
|
Giảm nhẹ biến đổi khí hậu |
Giảm hoặc tránh phát thải khí nhà kính, hỗ trợ quá trình chuyển đổi sang nền kinh tế phát thải thấp. |
|
Thích ứng với biến đổi khí hậu |
Giảm các tác động bất lợi hiện tại và dự kiến của biến đổi khí hậu đối với con người, tài sản và hoạt động kinh tế. |
|
Sử dụng và bảo vệ bền vững tài nguyên nước và tài nguyên biển |
Bảo vệ, duy trì và cải thiện chất lượng nước cùng các hệ sinh thái liên quan. |
|
Chuyển đổi sang nền kinh tế tuần hoàn |
Nâng cao hiệu quả sử dụng tài nguyên, phòng ngừa chất thải, thúc đẩy tái sử dụng và tái chế vật liệu. |
|
Phòng ngừa và kiểm soát ô nhiễm |
Ngăn ngừa, giảm thiểu và kiểm soát ô nhiễm không khí, nước, đất cùng các tác động liên quan. |
|
Bảo vệ và phục hồi đa dạng sinh học và hệ sinh thái |
Bảo tồn, phục hồi hệ sinh thái và hạn chế các tác động tiêu cực đến đa dạng sinh học. |
Một hoạt động không được đánh giá theo cùng một bộ tiêu chí cho cả sáu mục tiêu. Tiêu chí cụ thể phụ thuộc vào loại hoạt động kinh tế và mục tiêu môi trường đang được xem xét.
4. Những tiêu chí nào quyết định một hoạt động được Taxonomy-aligned?
Article 3 của Regulation (EU) 2020/852 đưa ra bốn điều kiện tổng quát để một hoạt động kinh tế được xem là bền vững về môi trường theo EU Taxonomy. Các điều kiện này được cụ thể hóa thông qua Technical Screening Criteria (TSC) trong các văn bản liên quan do EU ban hành.
4.1. Technical Screening Criteria (TSC) - Tiêu chí sàng lọc kỹ thuật
TSC là các tiêu chí dùng để xác định một hoạt động có đáp ứng những yêu cầu về đóng góp đáng kể và không gây tổn hại đáng kể hay không.
Các tiêu chí được xây dựng theo từng hoạt động và mục tiêu môi trường cụ thể. Tùy lĩnh vực, nội dung có thể liên quan đến ngưỡng phát thải, hiệu suất năng lượng, việc sử dụng tài nguyên hoặc những yêu cầu môi trường khác.
Vì vậy, doanh nghiệp cần xác định đúng hoạt động kinh tế và đối chiếu với bộ tiêu chí tương ứng, thay vì áp dụng một bộ tiêu chí chung cho toàn bộ hoạt động của mình.
4.2. Substantial Contribution - Đóng góp đáng kể
Hoạt động phải có đóng góp đáng kể cho ít nhất một trong sáu mục tiêu môi trường theo các tiêu chí tương ứng.
Mức độ đóng góp không được xác định giống nhau cho mọi ngành. Mỗi hoạt động có thể có những yêu cầu kỹ thuật riêng để đánh giá mức đóng góp đối với mục tiêu môi trường đang được xem xét.
4.3. Do No Significant Harm (DNSH) - Không gây tổn hại đáng kể
Bên cạnh việc đóng góp cho ít nhất một mục tiêu môi trường, hoạt động cũng phải không gây tổn hại đáng kể đến các mục tiêu còn lại theo yêu cầu của Taxonomy.
Chẳng hạn, một hoạt động có thể đạt hiệu quả trong việc giảm phát thải nhưng vẫn chưa đáp ứng đầy đủ yêu cầu nếu gây ra tác động đáng kể đến một mục tiêu môi trường khác.
4.4. Minimum Safeguards - Các biện pháp bảo đảm tối thiểu
Hoạt động phải tuân thủ các biện pháp bảo đảm tối thiểu theo Taxonomy Regulation. Nội dung này liên quan đến những nguyên tắc và hướng dẫn về quyền con người, quyền lao động và trách nhiệm kinh doanh có trách nhiệm.
Article 18 viện dẫn các chuẩn mực như OECD Guidelines for Multinational Enterprises, UN Guiding Principles on Business and Human Rights và các công ước cơ bản của Tổ chức Lao động Quốc tế (ILO).
Như vậy, đánh giá theo EU Taxonomy không chỉ dựa trên một chỉ số môi trường riêng lẻ. Hoạt động cần đáp ứng đồng thời các điều kiện về đóng góp đáng kể, DNSH, biện pháp bảo đảm tối thiểu và tiêu chí sàng lọc kỹ thuật tương ứng.
5. EU Taxonomy được áp dụng và cập nhật như thế nào?
EU Taxonomy không phải một bộ tiêu chí cố định. Các tiêu chí kỹ thuật và yêu cầu công bố thông tin tiếp tục được hoàn thiện, sửa đổi nhằm đáp ứng mục tiêu môi trường và cải thiện khả năng áp dụng trên thực tế.
Một số mốc phát triển đáng chú ý gồm:
|
Thời điểm |
Nội dung chính |
|
2020 |
Regulation (EU) 2020/852 được ban hành, thiết lập nền tảng pháp lý của EU Taxonomy. |
|
2021 - 2022 |
EU ban hành và bắt đầu áp dụng các tiêu chí kỹ thuật đầu tiên cho hai mục tiêu liên quan đến biến đổi khí hậu. |
|
2023 - 2024 |
Các tiêu chí cho bốn mục tiêu môi trường còn lại được bổ sung; một số hoạt động mới cũng được đưa vào phạm vi Taxonomy. |
|
2025 - 2026 |
EU tiếp tục đơn giản hóa yêu cầu công bố và rà soát các tiêu chí kỹ thuật. Regulation (EU) 2026/73 được công bố trên Công báo EU ngày 8/1/2026, trong đó sửa đổi một số yêu cầu công bố và đơn giản hóa một số tiêu chí kỹ thuật liên quan đến DNSH. |
|
Từ năm 2026 trở đi |
Các tiêu chí kỹ thuật tiếp tục được rà soát nhằm cải thiện khả năng sử dụng và hoàn thiện khung phân loại. |
Regulation (EU) 2026/73 là một trong những cập nhật đáng chú ý của EU Taxonomy. Bên cạnh thay đổi về nội dung và cách trình bày thông tin công bố, văn bản này còn đơn giản hóa một số tiêu chí kỹ thuật liên quan đến việc xác định hoạt động có gây tổn hại đáng kể đến các mục tiêu môi trường hay không.
Vì vậy, doanh nghiệp khi tham khảo tài liệu hướng dẫn cần kiểm tra phiên bản quy định và tiêu chí đang có hiệu lực tại thời điểm đánh giá. Phạm vi nghĩa vụ công bố, thời điểm áp dụng và yêu cầu cụ thể còn phụ thuộc vào đối tượng chịu quy định cùng các văn bản liên quan, không nên mặc định có một lộ trình áp dụng giống nhau cho mọi doanh nghiệp.
6. EU Taxonomy liên quan đến doanh nghiệp Việt Nam như thế nào?
Không phải mọi doanh nghiệp Việt Nam đều thuộc đối tượng có nghĩa vụ công bố thông tin trực tiếp theo EU Taxonomy. Tuy nhiên, doanh nghiệp vẫn có thể gặp các yêu cầu liên quan thông qua khách hàng, chuỗi cung ứng, nhà đầu tư hoặc các nguồn tài chính gắn với thị trường EU.
Đối với doanh nghiệp sản xuất và xuất khẩu, thông tin môi trường của hoạt động kinh doanh có thể được đối tác hoặc tổ chức tài chính xem xét khi đánh giá mức độ gắn kết với các mục tiêu phát triển bền vững. Khi đó, doanh nghiệp cần có khả năng cung cấp dữ liệu rõ nguồn gốc, có phương pháp thu thập và kiểm soát phù hợp, thay vì chỉ đưa ra các tuyên bố chung về môi trường.
Một số nhóm dữ liệu doanh nghiệp có thể cần rà soát gồm:
▶ Hoạt động kinh tế: Loại hoạt động, quy mô, sản lượng và các hoạt động có thể thuộc phạm vi Taxonomy.
▶ Phát thải khí nhà kính và năng lượng: Dữ liệu phát thải, mức tiêu thụ năng lượng, nguồn năng lượng và hiệu suất liên quan.
▶ Nước và tài nguyên: Lượng nước sử dụng, nguồn nước, tác động đến tài nguyên nước và các chỉ số liên quan.
▶ Nguyên vật liệu và chất thải: Vật liệu đầu vào, tỷ lệ tái sử dụng hoặc tái chế, lượng chất thải phát sinh và phương thức xử lý.
▶ Ô nhiễm: Các nguồn phát sinh ô nhiễm và biện pháp kiểm soát theo đặc thù hoạt động.
▶ Khí hậu và khả năng thích ứng: Các rủi ro khí hậu có liên quan và biện pháp thích ứng.
▶ Đa dạng sinh học và hệ sinh thái: Vị trí hoạt động, tác động tiềm ẩn và biện pháp quản lý khi thuộc phạm vi tiêu chí liên quan.
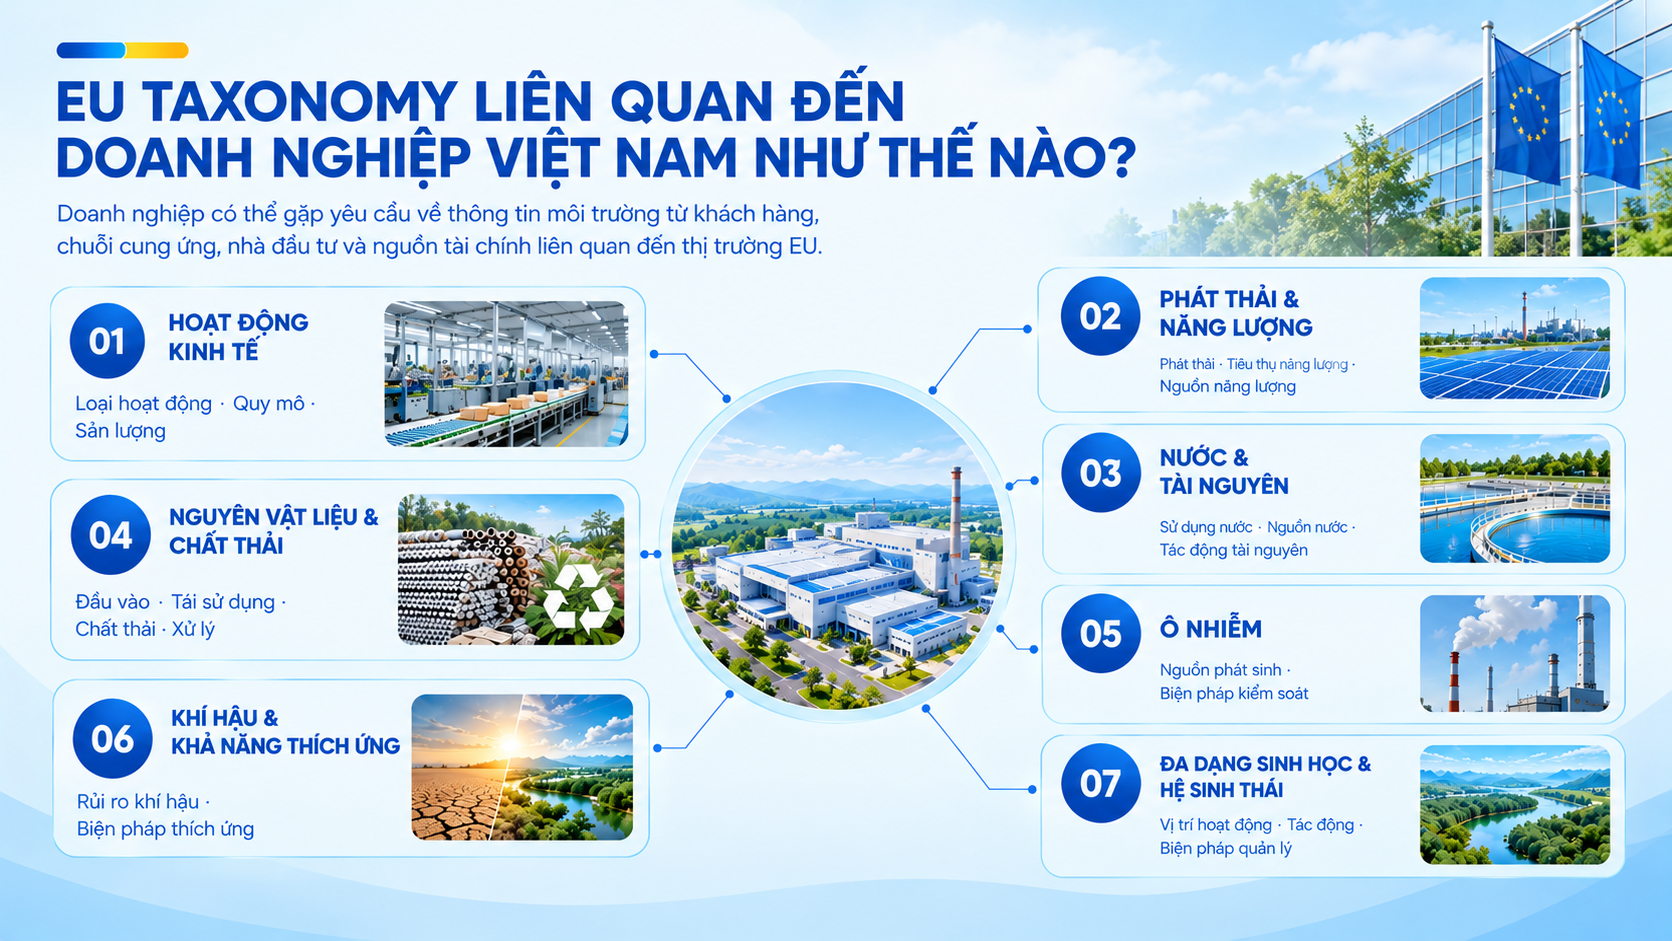
Việc chuẩn bị dữ liệu không có nghĩa doanh nghiệp đã Taxonomy-aligned. Đây là cơ sở để xác định hoạt động nào thuộc phạm vi đánh giá, đối chiếu với tiêu chí kỹ thuật tương ứng và nhận diện những nội dung cần cải thiện.
Các hệ thống quản lý và dữ liệu môi trường hiện có có thể hỗ trợ quá trình này. Chẳng hạn, ISO 14001 hỗ trợ xây dựng hệ thống quản lý môi trường; ISO 50001 tập trung vào quản lý năng lượng; ISO 14064-1 cung cấp yêu cầu và hướng dẫn định lượng, báo cáo phát thải khí nhà kính ở cấp tổ chức. Các hoạt động quản lý ESG cũng có thể hỗ trợ doanh nghiệp xây dựng phương pháp thu thập và kiểm soát dữ liệu có hệ thống.
Tại AHEAD, dịch vụ tư vấn ISO, ESG, GHG và phát triển bền vững được tiếp cận gắn với hoạt động thực tế của doanh nghiệp. Tùy nhu cầu, doanh nghiệp có thể rà soát hiện trạng, xác định yêu cầu liên quan và xây dựng hệ thống quản lý, dữ liệu phù hợp với mục tiêu môi trường. Các hoạt động này hỗ trợ công tác chuẩn bị, nhưng không thay thế việc đối chiếu từng hoạt động với các điều kiện và tiêu chí cụ thể của EU Taxonomy.
Nguồn tham khảo
Quy định (EU) 2020/852 (Taxonomy Regulation) - EUR-Lex: https://eur-lex.europa.eu/eli/reg/2020/852/oj
Commission Delegated Regulation (EU) 2026/73 - EUR-Lex: https://eur-lex.europa.eu/eli/reg_del/2026/73/oj
Ủy ban châu Âu - Implementing and delegated acts, Taxonomy Regulation: https://finance.ec.europa.eu/regulation-and-supervision/financial-services-legislation/implementing-and-delegated-acts/taxonomy-regulation_en
Liên hệ AHEAD ngay để nhận được tư vấn
Ms. Hà
Hotline: 0982024173
Zalo: https://zalo.me/0982024173
Email: info@ahead.com.vn
Ms. Vân Nguyễn
Hotline: 0988 382 242
Zalo: zalo.me/84988382242
Email: van.nguyen@ahead.com.vn
Văn phòng AHEAD
Hà Nội: Số 18 Tam Trinh, Phường Tương Mai, Thành phố Hà Nội.
Đà Nẵng: Số 498 Bùi Trang Chước, Phường Hoà Xuân, Thành phố Đà Nẵng
Hồ Chí Minh: Đường số 23, Phường Hiệp Bình, Thành phố Hồ Chí Minh.
Bình luận: