 -

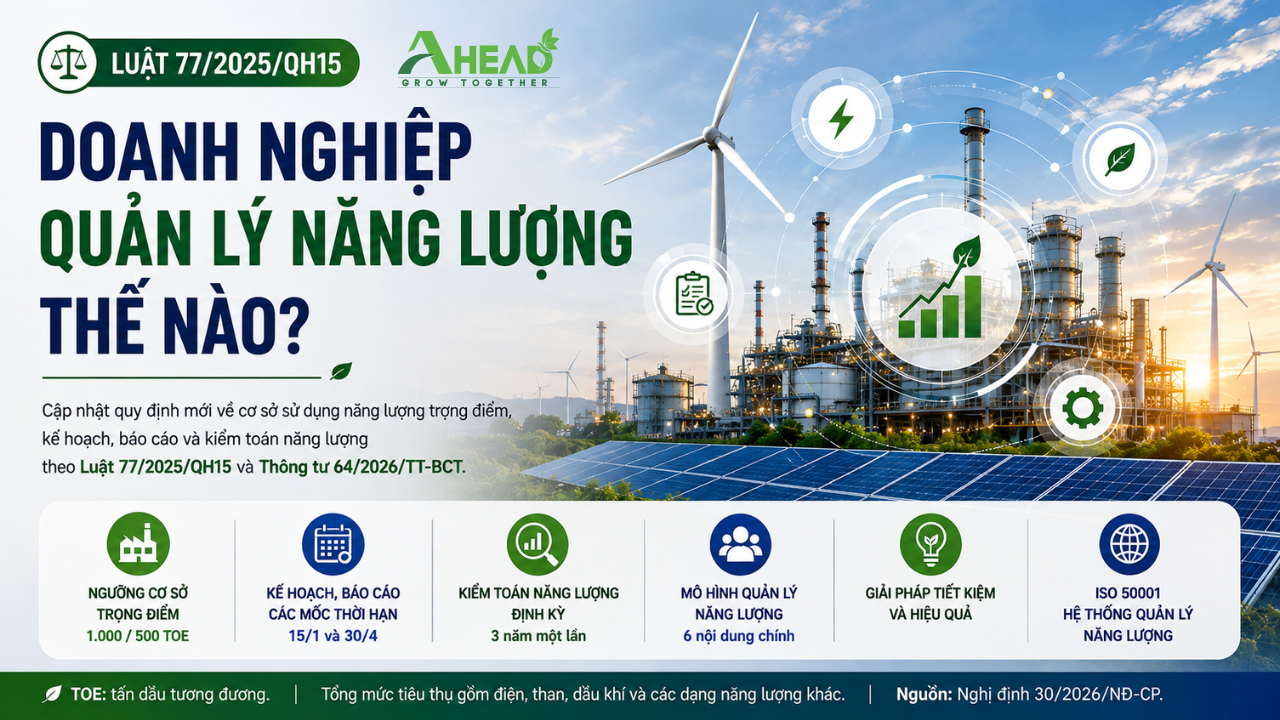
Luật số 77/2025/QH15 sửa đổi, bổ sung một số điều của Luật Sử dụng năng lượng tiết kiệm và hiệu quả, được ban hành ngày 18/6/2025 và có hiệu lực từ ngày 1/1/2026. Cùng với các văn bản hướng dẫn, Luật đặt ra yêu cầu đối với hoạt động quản lý năng lượng, sử dụng năng lượng tiết kiệm và hiệu quả tại các cơ sở thuộc diện quản lý. Thông tư 64/2026/TT-BCT được ban hành ngày 30/9/2026 và có hiệu lực từ ngày 20/11/2026.
Đối với doanh nghiệp sản xuất, chế biến và các đơn vị vận hành công trình có mức tiêu thụ năng lượng lớn, việc xác định đúng đối tượng áp dụng, thực hiện kiểm toán và theo dõi các chỉ tiêu tiêu thụ là cơ sở để tuân thủ quy định, đồng thời kiểm soát chi phí vận hành.
Luật 77/2025/QH15 và các văn bản hướng dẫn
Một số văn bản doanh nghiệp cần lưu ý gồm:
|
Văn bản |
Nội dung chính |
|
Luật số 77/2025/QH15 |
Sửa đổi, bổ sung một số điều của Luật Sử dụng năng lượng tiết kiệm và hiệu quả; có hiệu lực từ 1/1/2026. |
|
Nghị định 30/2026/NĐ-CP |
Quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật; ban hành ngày 21/1/2026 và có hiệu lực từ cùng ngày. |
|
Thông tư 64/2026/TT-BCT |
Quy định về lập kế hoạch, báo cáo thực hiện kế hoạch sử dụng năng lượng tiết kiệm và hiệu quả; áp dụng mô hình quản lý năng lượng và thực hiện kiểm toán năng lượng; ban hành ngày 30/9/2026, có hiệu lực từ 20/11/2026. |
Thông tư 64/2026/TT-BCT thay thế Thông tư 25/2020/TT-BCT ngày 29/9/2020 của Bộ Công Thương. Thông tư áp dụng đối với cơ sở sử dụng năng lượng trọng điểm, cơ quan, đơn vị sử dụng ngân sách nhà nước, tổ chức kiểm toán năng lượng và các cơ quan, tổ chức, cá nhân có liên quan; không áp dụng đối với cơ quan, đơn vị hoạt động trong lĩnh vực quốc phòng, an ninh.
Doanh nghiệp cần đối chiếu quy định đang áp dụng và các yêu cầu sẽ có hiệu lực theo lộ trình để chủ động chuẩn bị hồ sơ, dữ liệu và quy trình quản lý.
Cơ sở sử dụng năng lượng trọng điểm là gì, ngưỡng bao nhiêu?
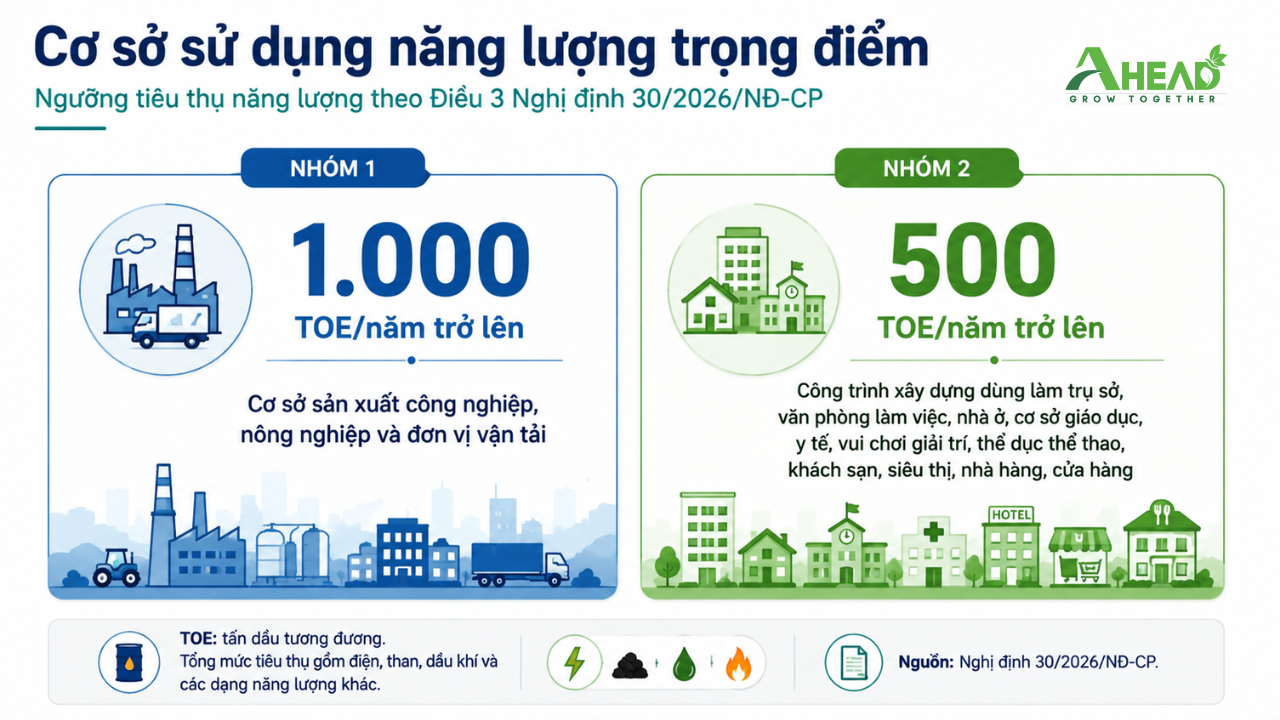
Theo Điều 3 Nghị định 30/2026/NĐ-CP, cơ sở sử dụng năng lượng trọng điểm là cơ sở sử dụng năng lượng hằng năm với khối lượng lớn, được xác định theo hai nhóm sau.
|
Nhóm cơ sở |
Ngưỡng tiêu thụ năng lượng |
|
Cơ sở sản xuất công nghiệp, nông nghiệp và đơn vị vận tải |
Từ 1.000 TOE/năm trở lên |
|
Công trình xây dựng dùng làm trụ sở, văn phòng làm việc, nhà ở, cơ sở giáo dục, y tế, vui chơi giải trí, thể dục thể thao, khách sạn, siêu thị, nhà hàng, cửa hàng |
Từ 500 TOE/năm trở lên |
Doanh nghiệp cần đối chiếu lĩnh vực hoạt động, loại hình cơ sở và số liệu tiêu thụ thực tế với quy định hiện hành để xác định mình có thuộc diện sử dụng năng lượng trọng điểm hay không.
Đối với cơ sở sản xuất công nghiệp, nông nghiệp, tổng mức tiêu thụ gồm điện, than, dầu khí và các dạng năng lượng khác, được xác định tại địa chỉ cơ sở hoạt động. Đối với cơ sở vận tải, tổng mức tiêu thụ gồm điện, xăng, dầu và các dạng năng lượng khác dùng cho phương tiện thuộc quản lý của cơ sở, được xác định tại địa chỉ đăng ký kinh doanh hoặc chi nhánh, đơn vị trực thuộc chịu trách nhiệm hoạt động vận tải; mỗi địa chỉ có chi nhánh hoặc đơn vị trực thuộc được xác định là một cơ sở vận tải. Đối với công trình xây dựng, tổng mức tiêu thụ gồm điện, than, dầu khí và các dạng năng lượng khác, được xác định tại địa chỉ công trình đang hoạt động.
Vì vậy, không nên chỉ căn cứ vào hóa đơn điện hoặc tổng mức tiêu thụ của toàn doanh nghiệp, mà cần đối chiếu từng cơ sở theo đúng nhóm và cách xác định nêu trên. Đối với đơn vị trung gian vận chuyển, mua bán, phân phối năng lượng, sản lượng năng lượng mua bán, phân phối không được tính vào sản lượng năng lượng tiêu thụ của đơn vị theo Thông tư 64/2026/TT-BCT.
Theo Thông tư 64/2026/TT-BCT, hằng năm UBND cấp tỉnh tổng hợp, phê duyệt và ban hành danh sách cơ sở sử dụng năng lượng trọng điểm trên địa bàn, đồng thời gửi về Bộ Công Thương theo quy định. Đơn vị Điện lực tỉnh, thành phố có trách nhiệm phối hợp và cung cấp dữ liệu tiêu thụ điện của năm trước của các cơ sở sử dụng điện trên địa bàn để phục vụ việc xây dựng danh sách này.
Cơ sở trọng điểm cần thực hiện những gì?
Theo Thông tư 64/2026/TT-BCT, cơ sở sử dụng năng lượng trọng điểm phải áp dụng mô hình quản lý năng lượng để thực hiện các nội dung về sử dụng năng lượng tiết kiệm và hiệu quả. Mô hình này gồm:
▶ Công bố mục tiêu, chính sách: Công bố mục tiêu và chính sách về sử dụng năng lượng tiết kiệm và hiệu quả tại cơ sở.
▶ Xây dựng kế hoạch và phân công trách nhiệm: Xây dựng kế hoạch hằng năm và 5 năm; xây dựng, thực hiện các biện pháp sử dụng năng lượng tiết kiệm và hiệu quả theo mục tiêu, chính sách và kế hoạch đã lập; quy định chế độ trách nhiệm đối với từng tập thể, cá nhân liên quan.
▶ Có người quản lý năng lượng: Bố trí người quản lý năng lượng theo tiêu chí tại khoản 1 Điều 35 Luật Sử dụng năng lượng tiết kiệm và hiệu quả.
▶ Duy trì hệ thống đo đếm và dữ liệu: Duy trì hệ thống đo đếm đáp ứng tiêu chuẩn, bảo đảm tính chính xác của số liệu để theo dõi, giám sát tình trạng sử dụng năng lượng; lập hồ sơ thống kê tình hình tiêu thụ các dạng năng lượng hằng tháng, mức sử dụng năng lượng (SEC), thiết lập đường cơ sở năng lượng, tính toán chỉ số hiệu suất năng lượng và lập bảng cân bằng năng lượng của cơ sở.
▶ Kiểm toán năng lượng và giải pháp: Thực hiện chế độ kiểm toán năng lượng 3 năm một lần và gửi báo cáo kiểm toán theo quy định; đề xuất và lựa chọn thực hiện các giải pháp quản lý và công nghệ nhằm sử dụng năng lượng tiết kiệm và hiệu quả.
▶ Đào tạo, tập huấn: Định kỳ tổ chức đào tạo, tập huấn cho người lao động về sử dụng năng lượng tiết kiệm và hiệu quả.
Cơ sở áp dụng mô hình quản lý năng lượng và báo cáo UBND cấp tỉnh trong báo cáo thực hiện kế hoạch sử dụng năng lượng hằng năm trên hệ thống dataenergy.vn. Đối với cơ sở mới có tên trong danh sách, thời hạn xây dựng, áp dụng mô hình và báo cáo là 1 năm kể từ ngày UBND cấp tỉnh ban hành quyết định. UBND cấp tỉnh có trách nhiệm kiểm tra, đôn đốc việc áp dụng mô hình; cơ sở chưa áp dụng sẽ được yêu cầu thực hiện và đưa vào danh sách kiểm tra của năm tiếp theo.
Tổ chức kinh tế có nhiều cơ sở sử dụng năng lượng trọng điểm có thể tổ chức mô hình quản lý năng lượng ở cấp tập đoàn, tổng công ty và phân cấp cho các cơ sở thành viên, nhưng vẫn phải bảo đảm đầy đủ các yêu cầu quản lý, theo dõi, kiểm tra và báo cáo tại từng cơ sở.
Các mốc kế hoạch, báo cáo và kiểm toán cần lưu ý
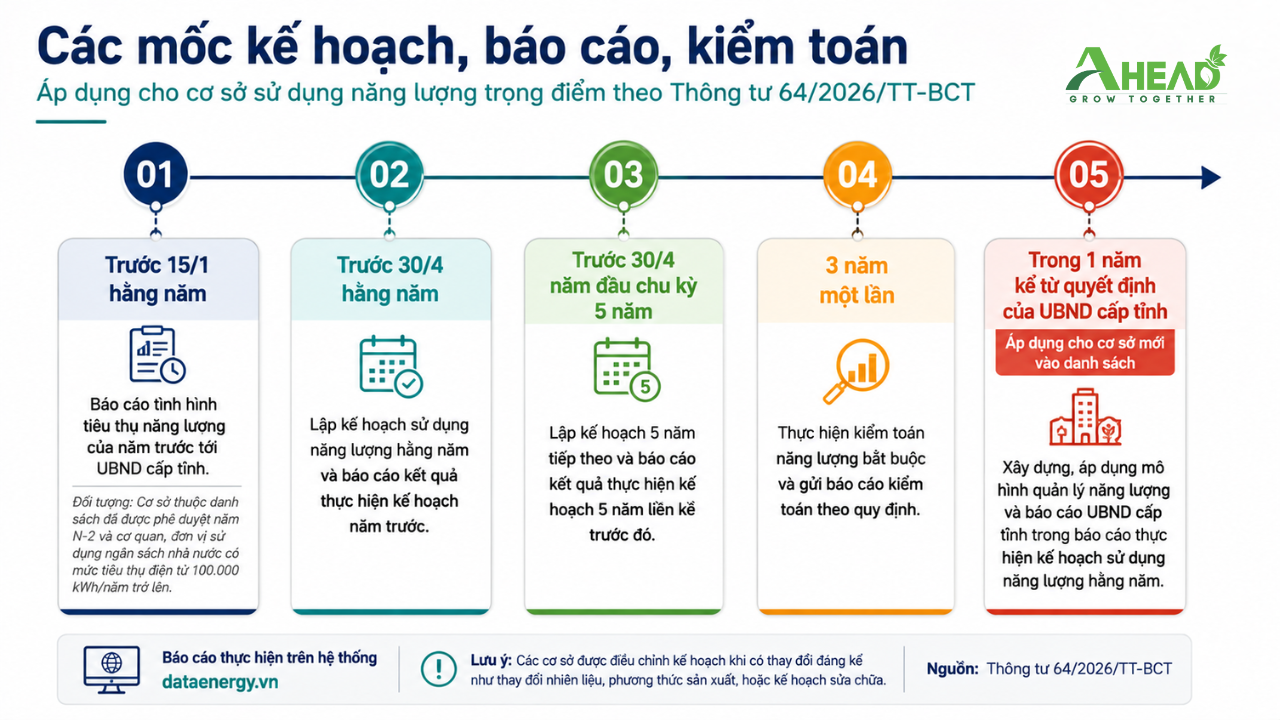
Các mốc dưới đây là nghĩa vụ của cơ sở thuộc diện quy định.
|
Công việc |
Thời hạn cần lưu ý |
|
Báo cáo tình hình tiêu thụ năng lượng của năm trước tới UBND cấp tỉnh, đối với cơ sở thuộc danh sách đã được phê duyệt năm N-2 (N là năm thực hiện báo cáo) và cơ quan, đơn vị sử dụng ngân sách nhà nước có mức tiêu thụ điện từ 100.000 kWh/năm trở lên |
Trước ngày 15/1 hằng năm |
|
Lập kế hoạch sử dụng năng lượng hằng năm và báo cáo kết quả thực hiện kế hoạch năm trước |
Trước ngày 30/4 hằng năm |
|
Lập kế hoạch 5 năm tiếp theo và báo cáo kết quả thực hiện kế hoạch 5 năm liền kề trước đó |
Trước ngày 30/4 của năm đầu tiên trong mỗi chu kỳ 5 năm |
|
Thực hiện kiểm toán năng lượng và gửi báo cáo kiểm toán theo quy định |
3 năm một lần |
|
Cơ sở mới được đưa vào danh sách xây dựng, áp dụng mô hình quản lý năng lượng và báo cáo |
Trong vòng 1 năm kể từ ngày UBND cấp tỉnh ban hành quyết định |
Các thời hạn trên cần được đối chiếu với đúng đối tượng và trường hợp áp dụng trong văn bản pháp luật.
Việc báo cáo, tổng hợp dữ liệu sử dụng năng lượng hằng năm, xây dựng kế hoạch năm và báo cáo thực hiện kế hoạch năm được thực hiện trên hệ thống cơ sở dữ liệu sử dụng năng lượng quốc gia tại địa chỉ dataenergy.vn. Cơ quan, đơn vị sử dụng ngân sách nhà nước có mức tiêu thụ điện từ 100.000 kWh/năm trở lên cũng phải xây dựng kế hoạch và báo cáo tình hình sử dụng năng lượng hằng năm.
Biểu mẫu nằm trong các Phụ lục kèm theo Thông tư. Cơ sở chọn một trong các Mẫu 1.2 đến 1.7 của Phụ lục I phù hợp với ngành nghề hoạt động để lập kế hoạch năm và báo cáo thực hiện kế hoạch năm; kế hoạch 5 năm và báo cáo thực hiện kế hoạch 5 năm theo Mẫu 2.1 đến 2.6 của Phụ lục II. Cơ sở được điều chỉnh kế hoạch khi có thay đổi đáng kể như thay đổi nhiên liệu, phương thức sản xuất hoặc kế hoạch sửa chữa.
Báo cáo kiểm toán năng lượng gồm số liệu khảo sát, đo lường, thực trạng sử dụng năng lượng, phân tích hiệu suất, đánh giá hiệu quả sử dụng năng lượng và đề xuất giải pháp tiết kiệm năng lượng. Theo Phụ lục III của Thông tư, trình tự kiểm toán gồm lập kế hoạch kiểm toán; khảo sát, thu thập dữ liệu; đo kiểm và đánh giá hiện trường; phân tích; xác định, đánh giá các giải pháp tiết kiệm năng lượng và lập báo cáo kiểm toán.
Quản lý năng lượng trong thực tế: Bắt đầu từ đâu?
Bên cạnh việc hoàn thành hồ sơ theo quy định, doanh nghiệp cần xác định những khâu có mức tiêu thụ năng lượng lớn để ưu tiên kiểm soát. Cách tiếp cận phù hợp là kết hợp dữ liệu vận hành với việc đánh giá thiết bị và hiệu quả đầu tư.
▶ Lập bản đồ tiêu thụ năng lượng: Tổng hợp dữ liệu điện, nhiên liệu và các nguồn năng lượng khác; phân tích theo dây chuyền, khu vực hoặc nhóm thiết bị để xác định nơi tiêu thụ lớn.
▶ Rà soát thiết bị và quy trình vận hành: Kiểm tra hiệu suất động cơ, hệ thống chiếu sáng, điều hòa, lò hơi và khí nén. Chẳng hạn, rò rỉ khí nén hoặc vận hành thiết bị ngoài nhu cầu có thể làm tăng mức tiêu thụ mà không tạo thêm giá trị sản xuất.
▶ Ưu tiên giải pháp theo hiệu quả đầu tư: So sánh chi phí thực hiện, mức tiết kiệm dự kiến và thời gian hoàn vốn. Các biện pháp điều chỉnh chế độ vận hành, bảo trì và khắc phục rò rỉ có thể được xem xét trước khi đầu tư thiết bị mới.
▶ Theo dõi kết quả sau cải tiến: Sử dụng chỉ số phù hợp với hoạt động sản xuất, chẳng hạn mức năng lượng trên một đơn vị sản phẩm, để so sánh giữa các kỳ. Khi sản lượng hoặc điều kiện vận hành thay đổi, cần xem xét yếu tố ảnh hưởng trước khi kết luận về hiệu quả tiết kiệm.
Các cơ sở chưa thuộc danh sách sử dụng năng lượng trọng điểm vẫn có thể áp dụng phương pháp quản lý này để kiểm soát chi phí, cải thiện hiệu suất và chuẩn bị dữ liệu khi quy mô hoạt động thay đổi.
ISO 50001 có thay thế nghĩa vụ pháp lý không?
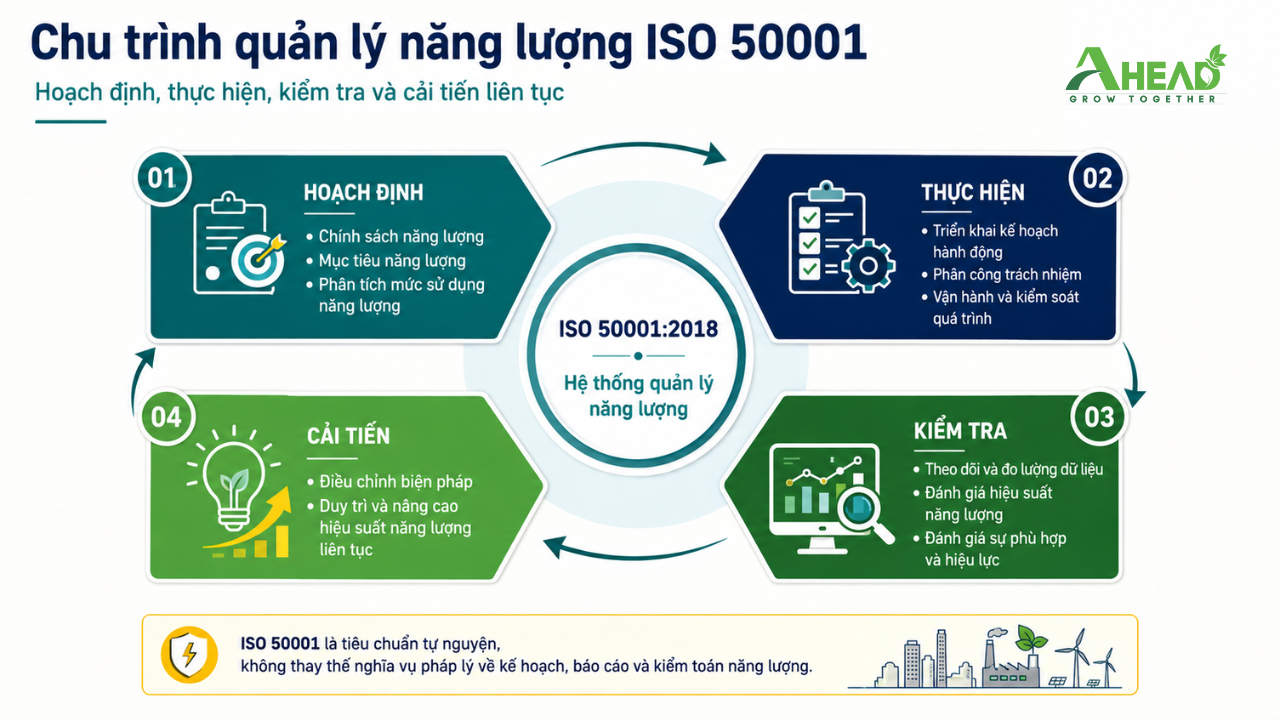
ISO 50001 là tiêu chuẩn quốc tế về hệ thống quản lý năng lượng, cung cấp phương pháp để tổ chức thiết lập chính sách, xác định mục tiêu, theo dõi hiệu suất năng lượng và cải tiến liên tục. Tiêu chuẩn có thể được áp dụng tự nguyện để nâng cao hiệu quả quản lý tại doanh nghiệp.
Tuy nhiên, việc áp dụng ISO 50001 không tự động thay thế các nghĩa vụ pháp lý về lập kế hoạch, báo cáo hoặc kiểm toán năng lượng nếu cơ sở thuộc đối tượng phải thực hiện theo quy định của Việt Nam. Doanh nghiệp cần xác định riêng các yêu cầu bắt buộc và lựa chọn phạm vi áp dụng hệ thống quản lý phù hợp.
AHEAD đồng hành cùng doanh nghiệp
AHEAD cung cấp dịch vụ tư vấn hệ thống quản lý theo tiêu chuẩn quốc tế, trong đó có ISO 50001. Tùy theo nhu cầu và hiện trạng của từng đơn vị, doanh nghiệp có thể được hỗ trợ rà soát quy trình quản lý, xác định các nội dung cần cải tiến và xây dựng hệ thống quản lý năng lượng phù hợp.
Doanh nghiệp nên bắt đầu từ việc đánh giá hiện trạng tiêu thụ, xác định nghĩa vụ pháp lý áp dụng và xây dựng kế hoạch thực hiện theo mức độ ưu tiên. Cách tiếp cận này giúp kết nối yêu cầu tuân thủ với mục tiêu kiểm soát chi phí và nâng cao hiệu quả vận hành.
Câu hỏi thường gặp
Luật 77/2025/QH15 có hiệu lực từ khi nào? Luật có hiệu lực từ ngày 1/1/2026. Nghị định 30/2026/NĐ-CP có hiệu lực từ ngày 21/1/2026; Thông tư 64/2026/TT-BCT có hiệu lực từ ngày 20/11/2026.
Ngưỡng xác định cơ sở sử dụng năng lượng trọng điểm là bao nhiêu? Theo Điều 3 Nghị định 30/2026/NĐ-CP, ngưỡng là từ 1.000 TOE/năm đối với cơ sở sản xuất công nghiệp, nông nghiệp và đơn vị vận tải; từ 500 TOE/năm đối với các công trình xây dựng thuộc nhóm được quy định.
Cơ sở sử dụng năng lượng trọng điểm phải kiểm toán năng lượng bao lâu một lần? Theo Thông tư 64/2026/TT-BCT, cơ sở sử dụng năng lượng trọng điểm phải thực hiện kiểm toán năng lượng 3 năm một lần và gửi báo cáo kiểm toán theo quy định.
Hạn nộp báo cáo năng lượng hằng năm là khi nào? Theo Thông tư 64/2026/TT-BCT, trước ngày 15/1 hằng năm, cơ sở thuộc danh sách trọng điểm đã được phê duyệt năm N-2 và cơ quan, đơn vị sử dụng ngân sách nhà nước có mức tiêu thụ điện từ 100.000 kWh/năm trở lên báo cáo tình hình tiêu thụ năng lượng của năm trước tới UBND cấp tỉnh, trên hệ thống dataenergy.vn. Kế hoạch năm và báo cáo thực hiện kế hoạch năm trước nộp trước ngày 30/4.
Cơ sở mới được đưa vào danh sách trọng điểm phải làm gì? Theo Thông tư 64/2026/TT-BCT, trong thời gian 1 năm kể từ ngày UBND cấp tỉnh ban hành quyết định, cơ sở có trách nhiệm xây dựng, áp dụng mô hình quản lý năng lượng và báo cáo UBND cấp tỉnh trong báo cáo thực hiện kế hoạch sử dụng năng lượng hằng năm trên hệ thống dataenergy.vn.
Nguồn tham khảo
▶ https://vanban.chinhphu.vn/?pageid=27160&docid=214600&classid=1&orggroupid=1
▶ https://vanban.chinhphu.vn/?docid=216729&pageid=27160
▶ https://vanban.chinhphu.vn/?classid=0&docid=219767&pageid=27160
▶ https://www.iso.org/standard/69426.html
▶ https://moit.gov.vn/upload/2005517/fck/files/1_TT_2026_64_full__1__df250.pdf
▶https://baochinhphu.vn/quy-dinh-moi-ve-lap-thuc-hien-ke-hoach-su-dung-nang-luong-tiet-kiem-hieu-qua-102261009162749528.htm
Liên hệ AHEAD ngay để nhận được tư vấn
Ms. Hà
Hotline: 0982024173
Zalo: https://zalo.me/0982024173
Email: info@ahead.com.vn
Ms. Vân Nguyễn
Hotline: 0988 382 242
Zalo: zalo.me/84988382242
Email: van.nguyen@ahead.com.vn
Văn phòng AHEAD
Hà Nội: Số 18 Tam Trinh, Phường Tương Mai, Thành phố Hà Nội.
Đà Nẵng: Số 498 Bùi Trang Chước, Phường Hoà Xuân, Thành phố Đà Nẵng
Hồ Chí Minh: Đường số 23, Phường Hiệp Bình, Thành phố Hồ Chí Minh.
Bình luận: